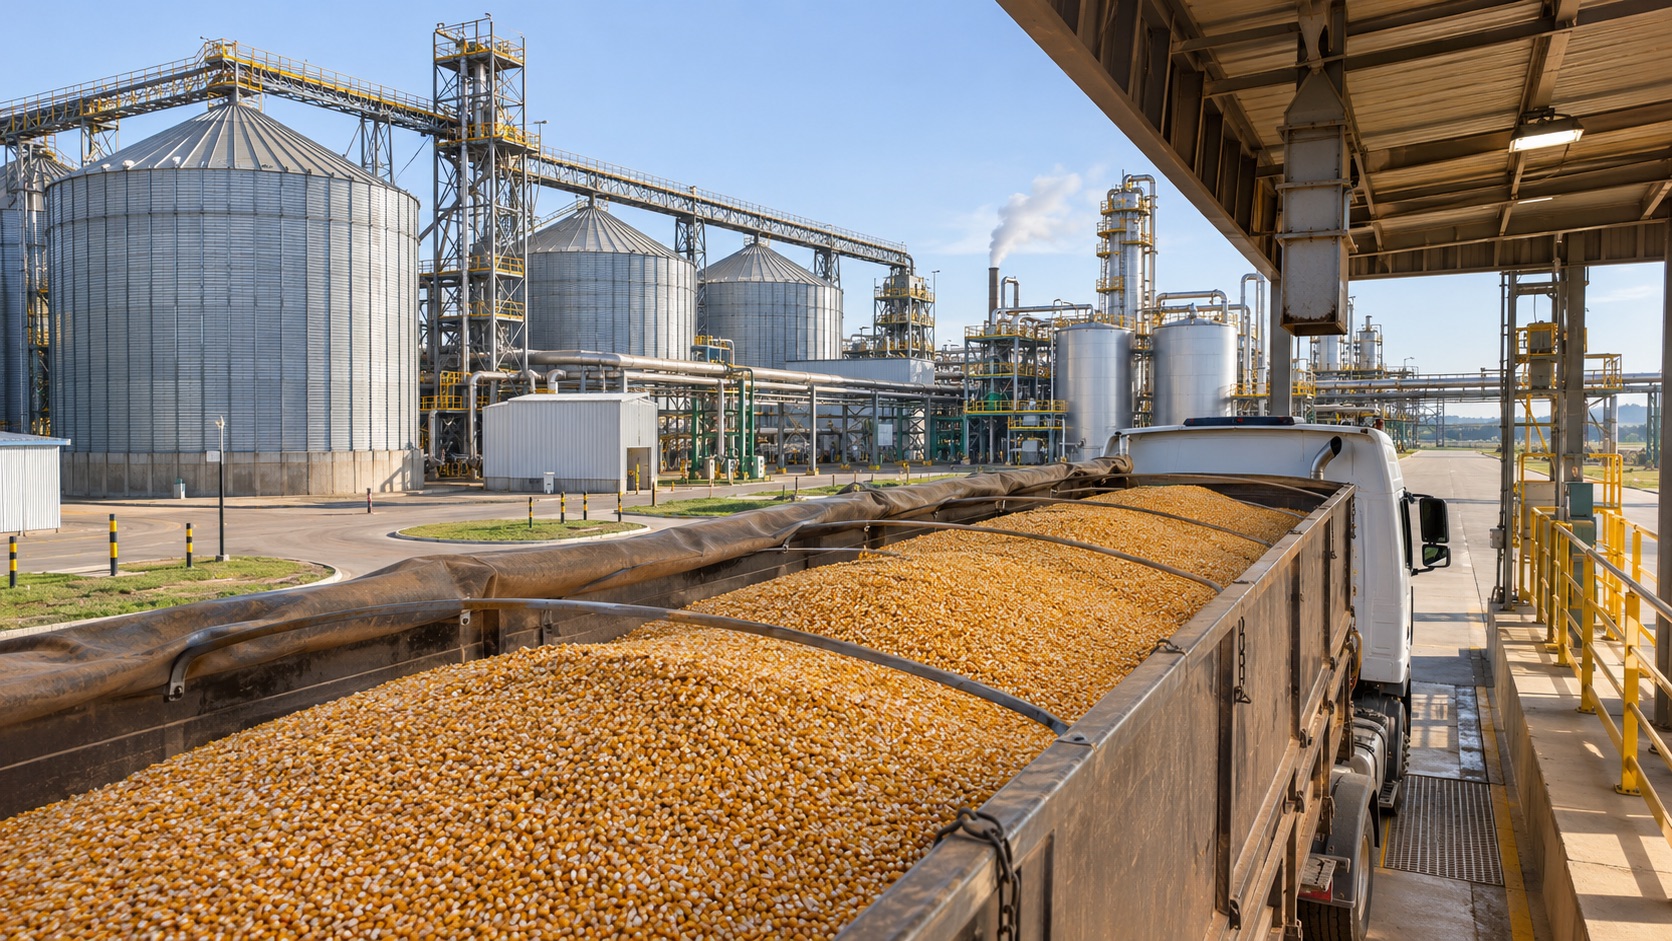
A indústria brasileira de etanol deve consumir cerca de 27 milhões de toneladas de milho em 2026. A projeção é do RaboResearch, braço de pesquisa do Rabobank, em estudo divulgado nesta quarta-feira (18).
Com usinas instaladas perto das lavouras, produtores do Centro-Oeste ganharam compradores para uma parcela da safra que antes precisava percorrer longas distâncias até os portos.
A análise, assinada pela economista Marcela Marini, aponta que a demanda industrial já influencia a formação dos preços em regiões com grandes excedentes.
A alimentação animal continua sendo o principal destino do milho consumido no Brasil, mas as usinas passaram a disputar volumes com outros compradores domésticos e com os exportadores.
Safrinha sustenta expansão da produção
Entre 2016 e 2025, a produção brasileira de milho cresceu a uma taxa média de 7,7% ao ano e praticamente dobrou, segundo o levantamento.
A maior parte do avanço veio da segunda safra, plantada depois da colheita da soja. A área de milho de verão permaneceu relativamente estável no período.
A colheita concentrada em poucos meses coloca grandes volumes no mercado de uma só vez e aumenta a pressão sobre armazéns, fretes e preços. As usinas ajudam a aliviar parte dessa pressão porque precisam de matéria-prima durante todo o ano.
Quando dispõem de silos próprios, podem receber o grão na colheita e escalonar as compras para manter a operação nos meses seguintes.
Mato Grosso mostra como o etanol muda os preços
Responsável por cerca de metade do milho de segunda safra do país, Mato Grosso é o principal exemplo da mudança.
Em Sorriso, no norte do estado, o preço local chegou a ficar cerca de US$ 3,30 por bushel abaixo da referência internacional em 2013. O desconto refletia o excesso de oferta regional, a baixa capacidade de absorção do mercado local e o custo de levar o cereal aos portos.
A diferença diminuiu nos anos seguintes. Segundo o RaboResearch, os corredores do Arco Norte melhoraram o acesso aos mercados externos, enquanto a instalação de usinas criou demanda perto das lavouras.
Em períodos de oferta mais apertada, a disputa pelo grão pode elevar os preços locais acima do valor que o produtor obteria na exportação, já descontados os custos de escoamento.
O que muda para o produtor de MS
Para os produtores de Mato Grosso do Sul que plantam milho após a soja, o efeito nas cotações depende da presença de compradores próximos e do custo do frete até cada destino. Quanto maior a concorrência regional, mais opções o agricultor tem para negociar o volume e o momento da venda.
O estudo também aponta que a receita real por hectare do milho safrinha se aproximou da obtida com a soja entre 2021 e 2022. Desde então, mesmo com a acomodação dos preços, o cereal manteve um peso relevante no faturamento anual das duas culturas.
A sustentação das cotações nos próximos anos vai depender da resposta das lavouras. Se o consumo industrial crescer mais rápido que a produção, a concorrência pelo grão tende a continuar forte.
Se a expansão da área e os ganhos de produtividade recompuserem os excedentes, a pressão sobre os preços pode diminuir e abrir mais espaço para as exportações.