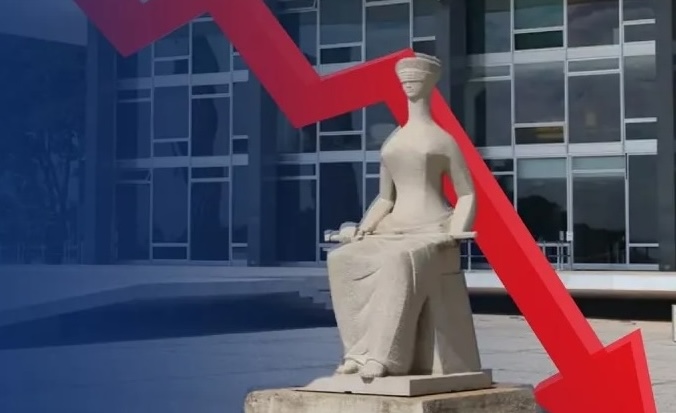
A crise no Supremo Tribunal Federal entrou definitivamente no radar dos investidores, mas ainda não produziu nos levantamentos eleitorais o impacto direto sobre o presidente Luiz Inácio Lula da Silva que parte do mercado esperava.
Neste momento, os agentes financeiros trabalham principalmente com dois cenários. O primeiro é aquele em que as denúncias não são devidamente esclarecidas e o episódio termina sem qualquer responsabilização.
O segundo prevê o avanço das investigações e uma eventual punição, caso sejam comprovadas irregularidades cometidas por integrantes da Corte.
No segundo, uma eventual responsabilização de ministros também poderia gerar desgaste político imediato, porque aprofundaria uma crise institucional já incorporada ao debate eleitoral.
Até agora, entretanto, esse efeito não apareceu nos trackings com a intensidade imaginada. O episódio envolvendo Lulinha, por exemplo, teve impacto mais perceptível sobre a opinião pública. A crise do STF ainda não respingou sobre Lula na proporção esperada pelos investidores.
Efeito eleitoral e risco institucional
A leitura de curto prazo, entretanto, é diferente da avaliação institucional de longo prazo.
Um desfecho que encerre rapidamente a crise, ainda que sem respostas suficientes, poderia ser recebido inicialmente com algum alívio pelo mercado. A redução da tensão política tende a diminuir a volatilidade e a retirar um fator de incerteza do ambiente eleitoral.
Esse alívio, porém, provavelmente seria temporário. Quando a poeira baixasse, a ausência de uma apuração efetiva poderia ampliar a percepção de que os ministros do STF estão acima de qualquer mecanismo de controle.
Esse cenário prejudicaria a credibilidade das instituições, aumentaria a insegurança jurídica e reduziria a previsibilidade necessária para investimentos de longo prazo.
Já uma investigação rigorosa, respeitando o devido processo legal, seria institucionalmente mais positiva — mesmo que provocasse turbulência política no curto prazo. Uma eventual responsabilização mostraria que os integrantes do Supremo também estão sujeitos a limites e regras.
Seria uma mensagem importante não apenas para a atual composição do STF, mas também para os futuros ministros da Corte.
Petróleo no foco
Enquanto o mercado tenta calcular os efeitos eleitorais da crise no Supremo, o cenário externo produz um problema econômico potencialmente mais imediato: a nova alta do petróleo.
Parte desse ganho fiscal, porém, está sendo consumida pela estratégia adotada para impedir que a alta internacional dos combustíveis chegue integralmente às bombas.
O conjunto de medidas para segurar os preços custa aproximadamente R$ 7 bilhões por mês ao governo. Desse total, cerca de R$ 5 bilhões correspondem à subvenção ao diesel. Portanto, não se trata de um gasto mensal de R$ 10 bilhões: esse valor correspondia ao custo de um pacote anterior previsto para dois meses.
Na prática, o governo arrecada mais com o petróleo de um lado, mas utiliza parte relevante dos recursos para subsidiar os combustíveis do outro. Com isso, o país desperdiça uma parcela do ganho fiscal que poderia obter com a valorização da commodity.
Inflação adiada
O subsídio também não elimina completamente a diferença entre os preços doméstico e internacional.
A defasagem do diesel chegou a ser estimada em aproximadamente R$ 2,87 por litro, enquanto a subvenção é de R$ 1,12. O mecanismo cobre apenas uma parte da pressão externa.
Isso cria o risco de uma inflação represada. O governo consegue evitar que todo o choque apareça imediatamente nos índices de preços, mas acumula um ajuste que poderá surgir mais adiante.
Se o petróleo permanecer elevado, haverá três possibilidades: ampliar os subsídios, permitir reajustes nas refinarias ou combinar as duas medidas.
A primeira alternativa aumenta o custo fiscal. A segunda eleva a inflação. E ambas podem afetar a trajetória dos juros e a atividade econômica.
A avaliação predominante no mercado é que o governo procurará evitar reajustes mais fortes antes das eleições. Nesse caso, a inflação corrente ficaria artificialmente mais baixa, enquanto os riscos fiscal e inflacionário seriam transferidos para o fim do ano e para 2027.
Assim, enquanto a crise no STF concentra as atenções por seu potencial efeito eleitoral, a alta do petróleo pode deixar uma herança econômica mais objetiva: subsídios maiores, perda de receita fiscal disponível e uma inflação que apenas foi adiada.